CM 6 : Le chômage vu par Keynes : demande effective et loi d’Okun
Chapitre II, Partie 2, §2.2 : De la critique du néoclassique à la relation croissance-chômage
Pierre Beaucoral
L2 AES : Semestre 1, 2026-2027
Plan
Une autre lecture du marché du travail : la critique keynésienne
La demande effective, la consommation et l’épargne
Le salaire : un coût pour l’entreprise, un revenu pour le ménage
Implications de politique économique
La loi d’Okun : croissance et chômage
D’après le Chapitre II, Partie 2, §2.2.
Objectifs
À l’issue de cette séance, vous saurez :
Expliquer pourquoi Keynes rejette la lecture néoclassique du marché du travail (offre, demande, ajustement)
Définir la demande effective et son rôle dans les décisions d’embauche
Énoncer la loi psychologique fondamentale, opposer l’arbitrage épargne-consommation classique et keynésien, et calculer un multiplicateur
Distinguer chômage volontaire (néoclassique) et chômage involontaire (keynésien)
Justifier pourquoi baisser les salaires n’est pas une solution au chômage chez Keynes
Énoncer et lire graphiquement la loi d’Okun
Rappel du CM précédent
Pour les néoclassiques (CM 5), le chômage d’équilibre est volontaire (salaire de réserve supérieur au salaire de marché) ; le reste est un chômage classique, dû à un salaire réel maintenu au-dessus du salaire d’équilibre (SMIC, conventions collectives, rigidités). La solution est alors de baisser le coût du travail.
Keynes conteste ce diagnostic sur deux plans : la nature de l’offre et de la demande de travail, et le niveau d’analyse (macroéconomique, non partiel).
Keynes change le niveau d’analyse : du marché au système économique
L’approche néoclassique raisonne en équilibre partiel : elle isole le marché du travail des autres marchés.
L’analyse keynésienne adopte une vision macroéconomique : une variation du salaire agit sur l’ensemble de l’économie (via la consommation), pas seulement sur l’embauche.
Conséquence. Le marché du travail n’est pas autonome : son équilibre ne peut résulter que d’un équilibre général portant sur l’ensemble des marchés (biens et services, capitaux, monnaie, travail).
Première critique : l’offre de travail pourrait être décroissante
Hypothèse néoclassique : l’offre de travail \(L^s\) croît avec le salaire réel \(w\).
Pour Keynes, la plupart des salariés n’ont que leur travail comme source de revenu.
Une baisse du salaire peut donc pousser les ménages à offrir davantage de travail pour compenser la perte de revenu, et non moins.
Si l’offre de travail est décroissante avec \(w\), une baisse des salaires accroît l’offre de travail, et donc, toutes choses égales par ailleurs, aggrave le chômage au lieu de le résorber.
Seconde critique : à court terme, le marché du travail s’ajuste par les quantités
Le salaire nominal est rigide à court terme (contrats, conventions collectives).
Les salariés ne négocient que ce salaire nominal, pas leur salaire réel, qui dépend aussi des prix.
L’ajustement ne se fait donc pas par le prix (le salaire), mais par les quantités : le volume d’emploi que les entreprises décident d’offrir, selon leur production.
Troisième critique : la demande de travail est une demande dérivée
Lecture néoclassique
La productivité marginale et le coût du travail déterminent l’offre des entreprises, qui maximise leur profit. L’offre trouve toujours sa demande (loi des débouchés de Say).
Lecture keynésienne
La demande de travail \(L^d\) n’est qu’une demande dérivée : elle dépend des débouchés que les entreprises anticipent sur le marché des biens et services, pas d’un pur calcul technique.
La demande effective gouverne l’embauche, pas le coût du travail
Demande effective. Demande anticipée par les entreprises sur le marché des biens et services (consommation des ménages + investissement des entreprises), qui détermine leurs décisions de production et donc d’embauche.
Ce n’est pas le coût du travail mais l’état de la conjoncture économique, via la demande effective, qui gouverne les décisions d’embauche des entreprises.
La demande effective enclenche toute la chaîne keynésienne
flowchart LR
    A[Consommation des ménages] --> C[Demande effective anticipée]
    B[Investissement des entreprises] --> C
    C --> D[Décision de production]
    D --> E[Décision d'embauche]
    E --> F[Emploi ou chômage involontaire]
La consommation des ménages et l’investissement des entreprises forment la demande effective anticipée, qui détermine la production puis l’embauche : c’est cette chaîne, et non le coût du travail, qui gouverne l’emploi chez Keynes.
Deux décisions indépendantes, la consommation des ménages et l’investissement des entreprises, déterminent, via la demande effective anticipée, le niveau de production et donc d’embauche.
La loi psychologique fondamentale : on consomme plus quand le revenu augmente, mais moins que la hausse
« En moyenne et la plupart du temps, les hommes tendent à accroître leur consommation à mesure que leur revenu croît, mais non d’une quantité aussi grande que l’accroissement du revenu. » (Keynes, Théorie générale, 1936)
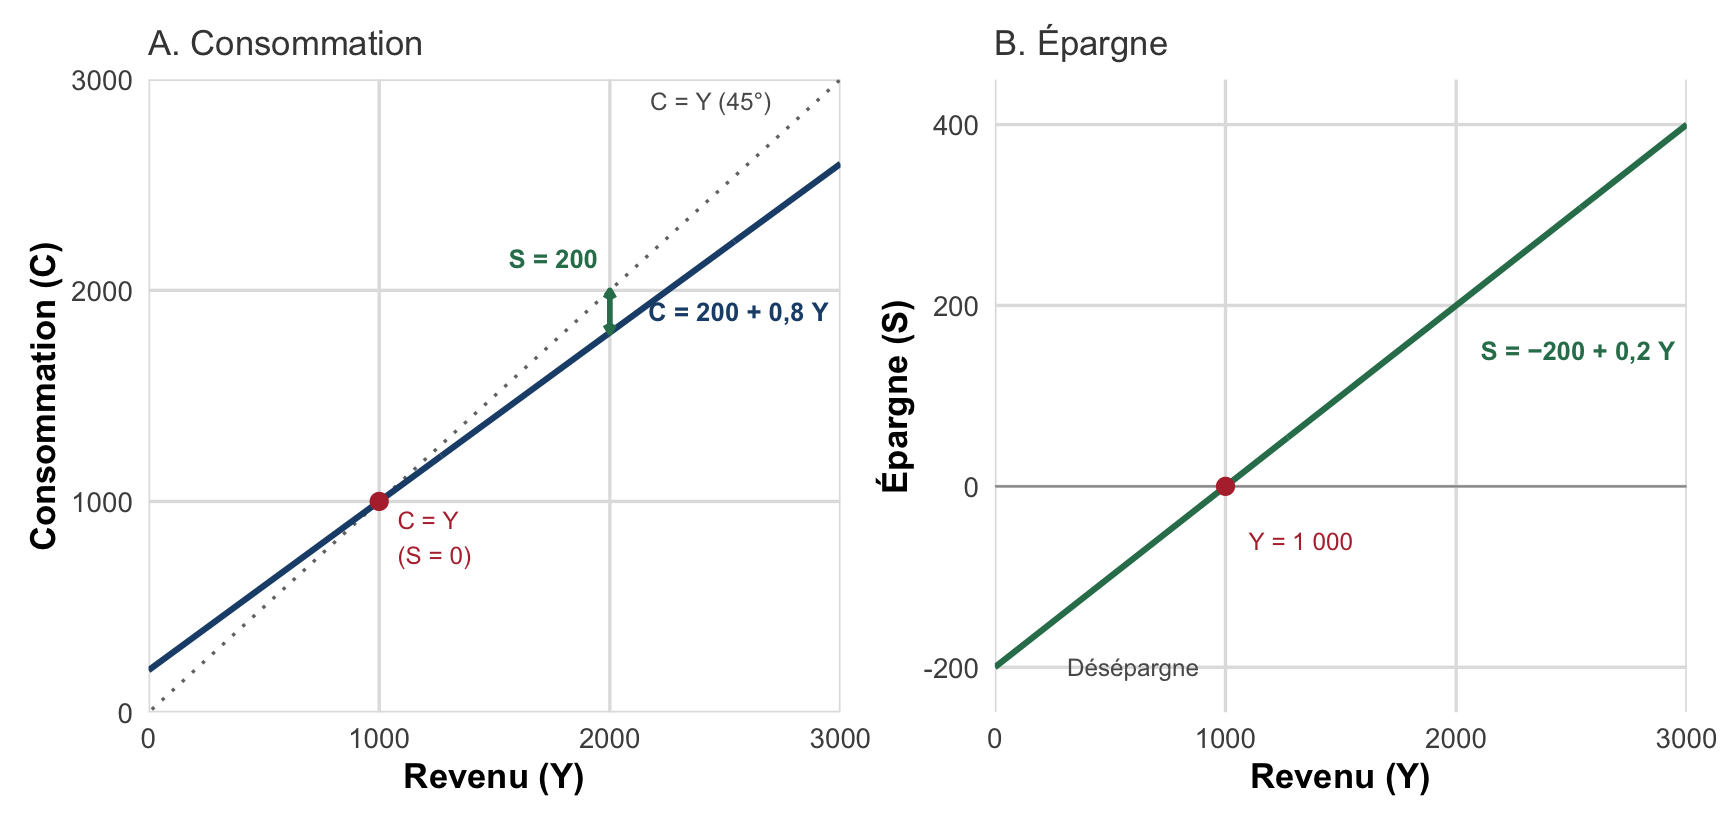
Fonction de consommation : \(C = C_0 + c\,Y\), avec \(C_0 > 0\) consommation incompressible et \(0 < c < 1\).
Propension marginale à consommer (PmC) : \(c = \Delta C / \Delta Y\), part de chaque euro supplémentaire consommée.
Propension moyenne à consommer (PMC) : \(C/Y\), part du revenu total consommée, décroissante avec le revenu.
Épargne : \(S = Y - C = -C_0 + (1-c)\,Y\).
Exemple : plus le revenu est élevé, plus la part épargnée est grande
Avec \(C = 200 + 0{,}8\,Y\) :
Revenu \(Y\)
Consommation \(C\)
Épargne \(S\)
PMC \(= C/Y\)
\(S/Y\)
500
600
−100
1,20
−0,20
1 000
1 000
0
1,00
0
2 000
1 800
200
0,90
0,10
4 000
3 400
600
0,85
0,15
Chaque euro supplémentaire est consommé à 80 centimes (PmC \(= 0{,}8\)), mais la part du revenu consommée baisse de 1,20 à 0,85. Empiriquement, la PmC est plus forte chez les ménages modestes : d’où l’intérêt keynésien pour les transferts ciblés sur eux.
La consommation croît moins vite que le revenu : l’écart, c’est l’épargne
Figure 1: Fonction de consommation C = 200 + 0,8 Y (panneau A) et épargne correspondante S = −200 + 0,2 Y (panneau B). La pente de la consommation (0,8) est inférieure à celle de la bissectrice (1) : l’écart vertical entre les deux mesure l’épargne, négative sous le revenu seuil de 1 000. Valeurs illustratives.
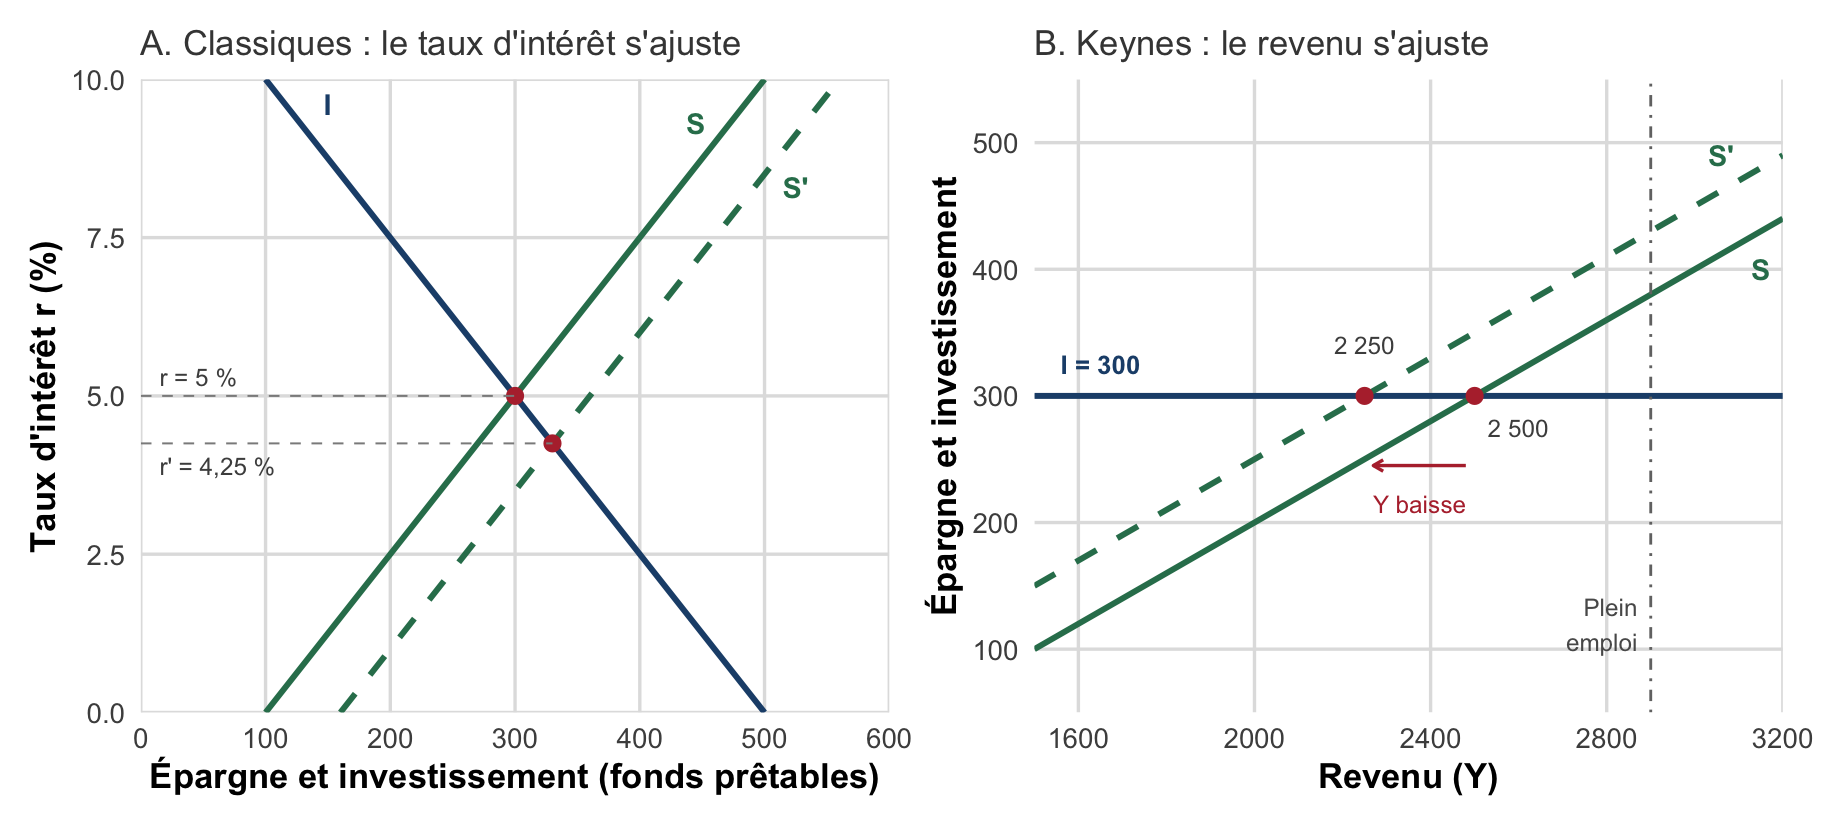
Chez les classiques, le taux d’intérêt transforme toute l’épargne en investissement
Épargner est un arbitrage intertemporel : renoncer à consommer aujourd’hui pour consommer plus demain, en échange d’un taux d’intérêt\(r\). L’épargne \(S\)croît avec \(r\).
L’investissement \(I\)décroît avec \(r\), qui est son coût de financement.
Sur le marché des fonds prêtables, \(r\) s’ajuste jusqu’à \(S(r) = I(r)\) : toute l’épargne est investie.
Si les ménages épargnent davantage, \(r\) baisse et l’investissement augmente d’autant : la demande globale ne change pas, seule sa composition change. C’est la loi de Say : l’offre crée sa propre demande.
Chez Keynes, l’épargne dépend du revenu et peut ne pas être investie
L’épargne dépend du revenu (loi psychologique fondamentale), pas au premier ordre du taux d’intérêt.
L’investissement dépend des anticipations de demande des entrepreneurs.
Le taux d’intérêt rémunère la renonciation à la liquidité, pas l’épargne.
Préférence pour la liquidité. Désir de détenir sa richesse sous forme de monnaie, l’actif le plus liquide (transactions, précaution, incertitude). L’épargne thésaurisée n’est ni consommée ni investie : c’est une fuite hors du circuit de la demande.
Épargner plus : les taux baissent chez les classiques, le revenu baisse chez Keynes
Figure 2: Une hausse du désir d’épargne. A (classiques) : l’offre de fonds prêtables passe de S à S’, le taux d’intérêt baisse de 5 % à 4,25 % et l’investissement augmente. B (Keynes) : avec S = −200 + 0,2 Y et un investissement fixé par les anticipations (I = 300), la hausse du désir d’épargne (S’) fait baisser le revenu d’équilibre de 2 500 à 2 250, et l’économie s’éloigne du plein emploi. Valeurs illustratives.
Le paradoxe de l’épargne : vouloir épargner plus fait baisser le revenu
Les ménages veulent épargner 50 de plus à tout revenu : \(-150 + 0{,}2\,Y = 300 \Rightarrow Y^* = 2\,250\).
Le revenu baisse de 250 ; l’épargne réalisée reste égale à l’investissement (300).
En voulant épargner plus, les ménages réduisent la demande, donc la production et leur propre revenu. Épargne et investissement ne s’égalisent pas par le taux d’intérêt mais par l’ajustement du revenu, qui peut se fixer sous le plein emploi.
Le multiplicateur : un euro de dépense autonome crée plusieurs euros de revenu
Avec \(Y = C + I\) et \(C = C_0 + c\,Y\) : \[
Y^* = \frac{C_0 + I}{1-c} \qquad\Longrightarrow\qquad \Delta Y = \underbrace{\frac{1}{1-c}}_{k}\,\Delta I
\]
La dépense devient un revenu, consommé à hauteur de \(c\), qui devient un revenu, etc. : \(\Delta Y = \Delta I\,(1 + c + c^2 + \dots)\).
Avec \(c = 0{,}8\) : \(k = 5\). Une hausse de 100 de l’investissement ou de la dépense publique porte \(Y^*\) de 2 500 à 3 000.
En économie ouverte, impôts et importations sont des fuites : le multiplicateur effectif est bien plus faible.
Un équilibre de sous-emploi est possible
Si la demande effective anticipée est faible, l’investissement et l’embauche le sont aussi. L’économie peut alors se stabiliser dans un équilibre de sous-emploi : offre et demande de biens s’égalisent, mais à un niveau de production trop faible pour assurer le plein emploi.
Aucun mécanisme de marché, ni la flexibilité des prix, ni celle des salaires, ne ramène spontanément l’économie au plein emploi.
Le chômage involontaire : vouloir travailler sans trouver d’emploi
Chômage involontaire. Situation d’individus qui souhaitent travailler au salaire en vigueur sur le marché du travail, mais qui, faute d’embauches suffisantes de la part des entreprises, ne trouvent pas d’emploi.
À la différence du chômage volontaire néoclassique (refus de travailler au salaire d’équilibre), le chômage involontaire résulte d’une insuffisance de la demande globale, non d’un dysfonctionnement du marché du travail lui-même.
À retenir : quatre ruptures avec l’analyse néoclassique
Le marché livré à lui-même n’aboutit pas nécessairement au plein emploi : un équilibre durable de sous-emploi est possible \(\Rightarrow\) l’intervention de l’État est légitime.
Le marché du travail n’est pas autonome : son équilibre dépend de l’équilibre général de l’économie.
Les anticipations et l’incertitude jouent un rôle central (contre l’information parfaite néoclassique).
La monnaie n’est pas neutre : la préférence pour la liquidité invalide la loi des débouchés de Say.
Le salaire est à la fois un coût et un revenu
Pour l’entreprise
Le salaire est un coût de production : c’est la seule dimension retenue par l’analyse néoclassique.
Pour le ménage
Le salaire est aussi un revenu, source de consommation, donc, in fine, une source de demande adressée aux entreprises.
Baisser les salaires réduit le coût du travail, mais aussi la demande effective qui détermine l’embauche : la politique se retourne contre elle-même. Symétriquement, une hausse des salaires soutient la demande mais renchérit le coût du travail : l’effet net sur l’emploi est ambigu, d’autant plus favorable que l’économie est en sous-emploi.
Baisser les salaires enclenche une spirale, pas une reprise
flowchart LR
    A[Baisse des salaires] --> B[Baisse du revenu des ménages]
    B --> C[Baisse de la demande effective]
    C --> D[Baisse de la production]
    D --> E[Baisse de l'embauche]
    E --> A
Une baisse des salaires déprime le revenu des ménages, donc la demande effective, donc la production et l’embauche - qui alimente à son tour de nouvelles pressions à la baisse sur les salaires : le cercle vicieux keynésien, à l’opposé du mécanisme néoclassique attendu.
La flèche de retour illustre le caractère auto-entretenu de la spirale déflationniste (crise des années 1930) : sans relance de la demande, rien ne l’arrête spontanément.
Il faut relancer la demande effective, pas le coût du travail
Pour sortir l’économie de l’équilibre de sous-emploi, il faut des politiques budgétaires et monétaires expansives :
baisse des taux directeurs par la banque centrale ;
investissement public ;
politiques fiscales et sociales redistributives ciblant les ménages à forte propension marginale à consommer.
Le multiplicateur en donne la logique : chaque euro de dépense publique accroît le revenu de plus d’un euro.
D’après Chapitre II, Partie 2, §2.2 : implications de politique économique.
Objection : la relance bute sur la contrainte extérieure et l’inflation
Contrainte extérieure. La relance française de 1981-1982 (hausse du SMIC et des prestations, embauches publiques), à contre-courant de partenaires en rigueur, creuse le déficit commercial : trois dévaluations du franc, puis le « tournant de la rigueur » de mars 1983.
Inflation. Quand le chômage ne vient pas d’une insuffisance de la demande, la relance produit surtout de l’inflation : les années 1970 cumulent inflation et chômage (stagflation).
La relance keynésienne est efficace contre un chômage conjoncturel de demande, pas contre tout chômage : d’où la courbe de Phillips et le NAIRU (CM 7).
Le chômage suit le cycle : de la théorie à l’observation
La critique keynésienne prédit un chômage lié à la conjoncture : il baisse en expansion, augmente en récession.
Cette prédiction se vérifie empiriquement depuis la Seconde Guerre mondiale dans la plupart des économies développées.
Arthur Okun (1962) formalise cette relation pour les États-Unis.
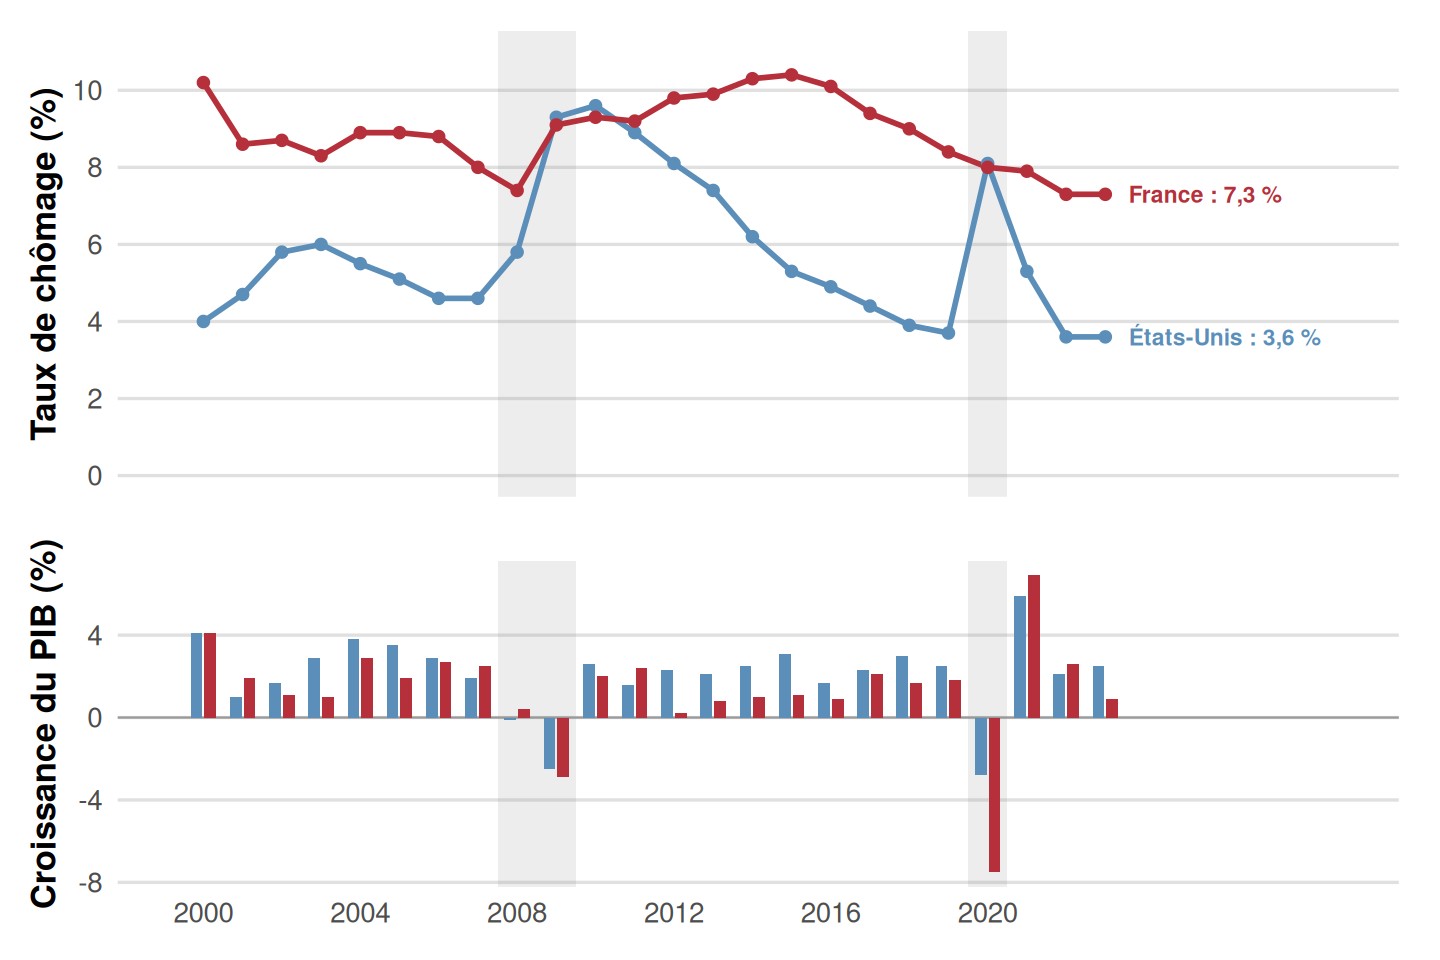
Le chômage grimpe lors des récessions, sauf quand l’État amortit le choc (France 2020)
Figure 3: Taux de chômage annuel et croissance du PIB réel, France et États-Unis, 2000-2023 (bandes grises : récessions de 2008-2009 et 2020). Le chômage se retourne nettement à la hausse en 2008-2009 dans les deux pays, plus brutalement aux États-Unis, où l’ajustement de l’emploi est plus flexible. En 2020, il bondit aux États-Unis mais baisse en France malgré une récession de −7,5 % : le chômage partiel a préservé les emplois, et de nombreuses personnes, ne pouvant pas chercher d’emploi pendant les confinements, sont sorties du chômage au sens du BIT (halo du chômage). Sources : Bureau of Labor Statistics (États-Unis) ; Banque mondiale, WDI, indicateurs SL.UEM.TOTL.NE.ZS (chômage, estimation nationale) et NY.GDP.MKTP.KD.ZG (croissance du PIB réel).
La loi d’Okun : une relation empirique croissance-chômage
Loi d’Okun. Relation empirique de corrélation négative entre le taux de croissance économique et la variation du taux de chômage. \[
\Delta u = -\beta\,(g - \bar g)
\] où \(u\) est le taux de chômage, \(g\) le taux de croissance du PIB réel, \(\bar g\) le taux de croissance nécessaire pour stabiliser le chômage, et \(\beta > 0\) le coefficient d’Okun.
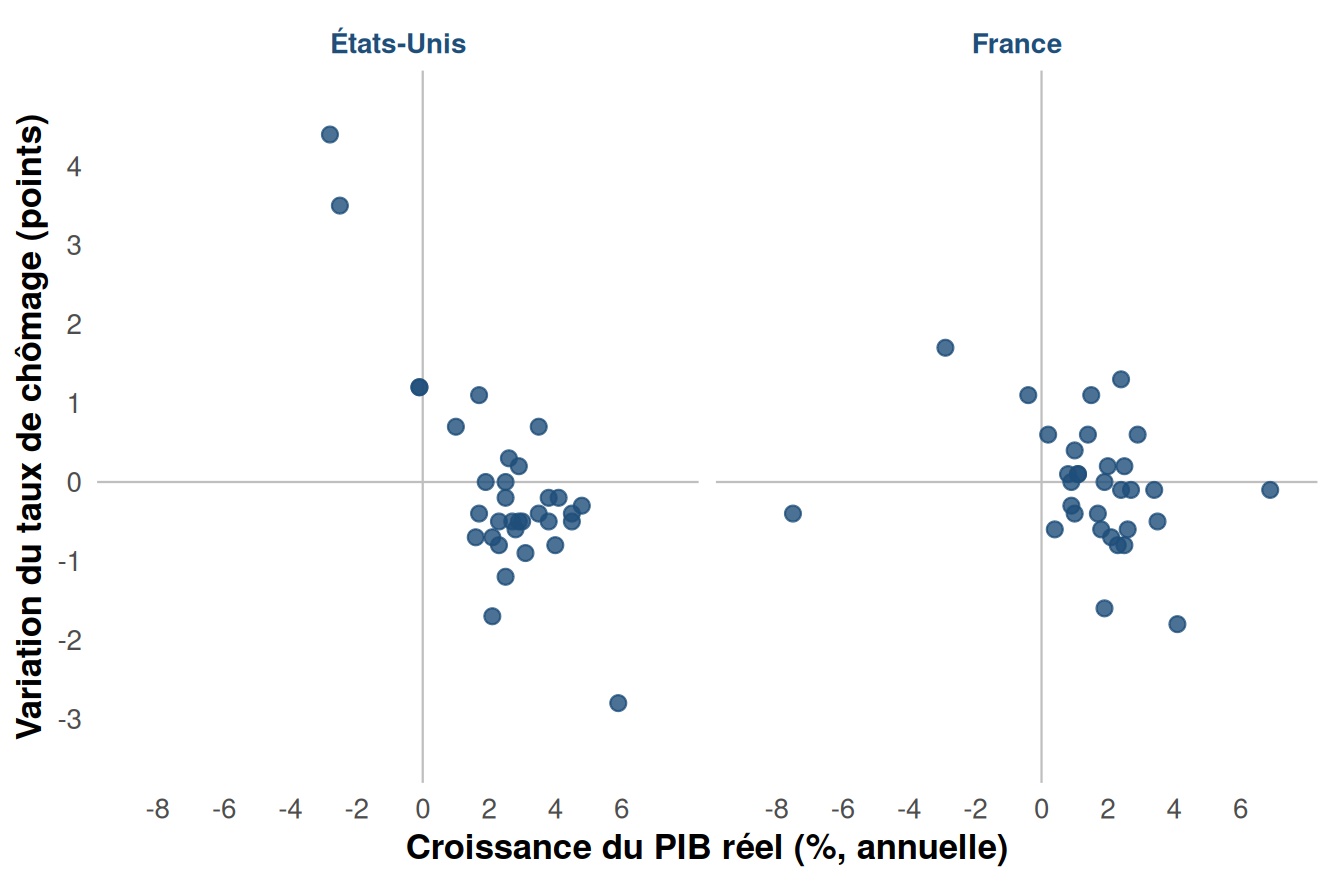
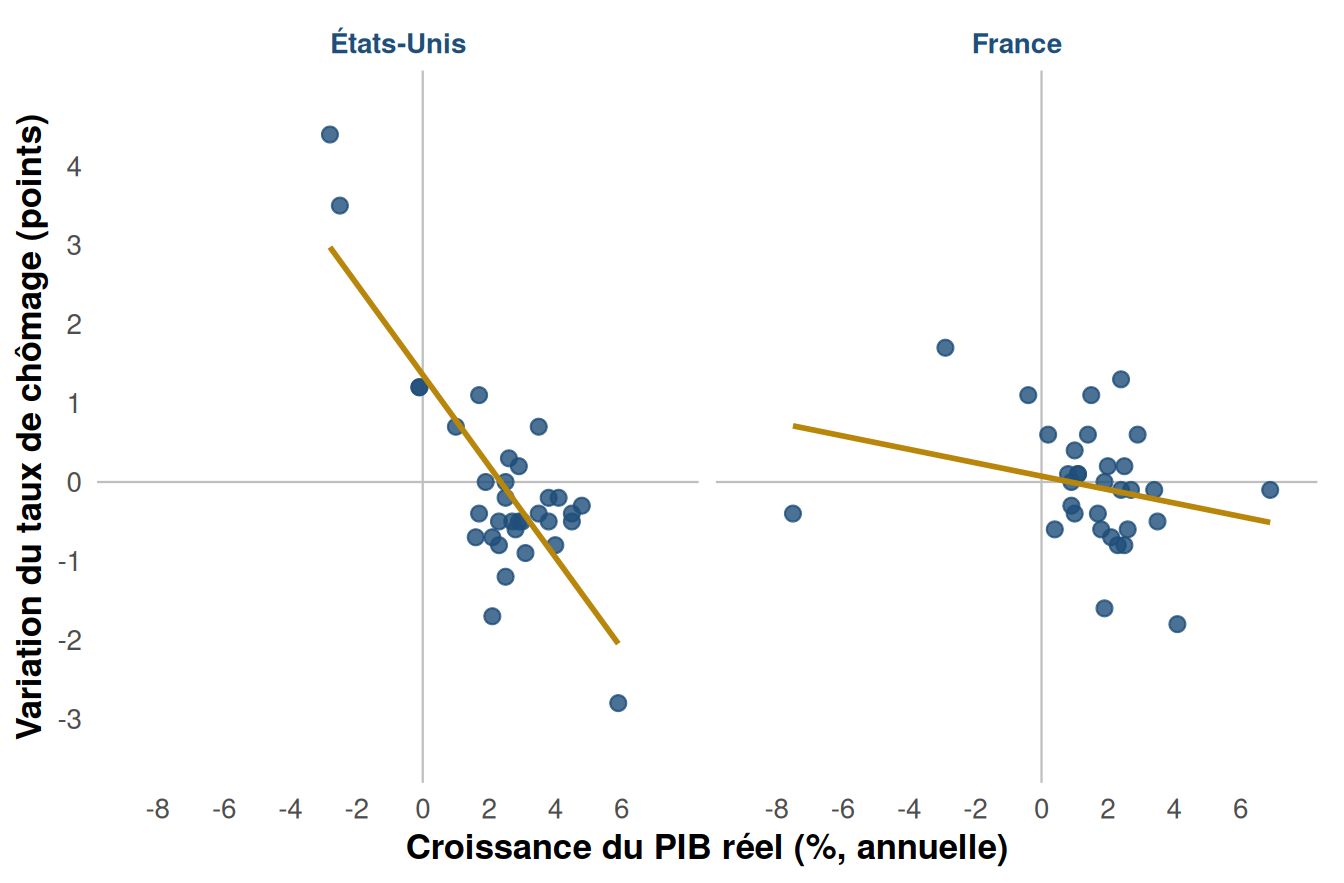
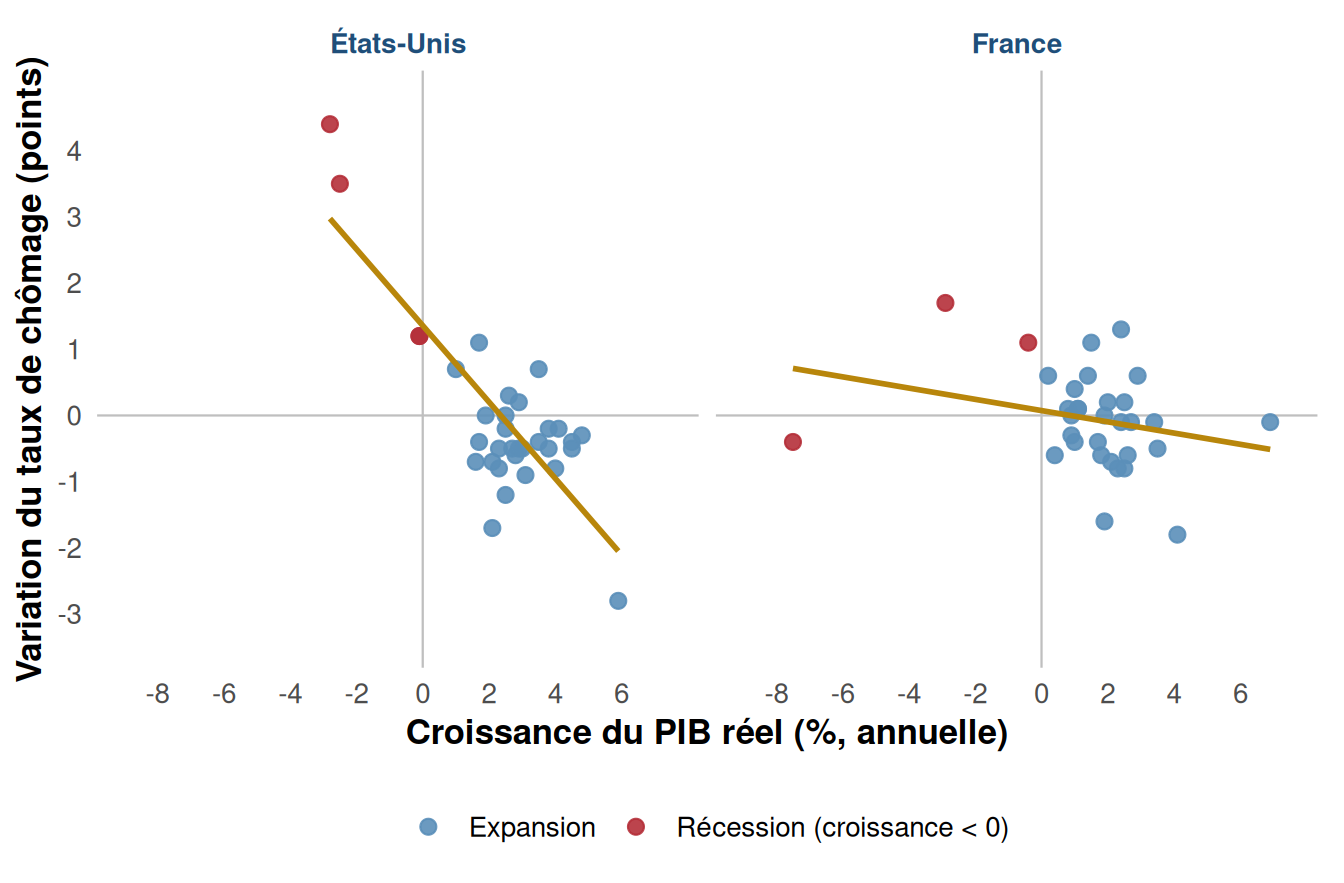
Le nuage d’Okun : voir la relation avant d’en lire la pente
Cliquez pour faire apparaître le nuage, puis la droite de régression, puis les années de récession et la crise sanitaire.
Figure 4
Figure 5
Figure 6
Chaque point est une année : 1991-2023 pour les États-Unis, 1992-2023 pour la France (la variation du taux de chômage nécessite une année de base, disponible un an plus tard pour la France). Croissance du PIB réel en abscisse, variation du taux de chômage en ordonnée. La droite (en or) est estimée hors 2020-2021 (points cerclés : chômage partiel et sorties vers le halo, un choc atypique qui écraserait la pente française de −0,32 à −0,09). Sa pente estime \(-\beta\), plus raide aux États-Unis qu’en France ; elle coupe l’axe horizontal en \(\bar g\). Sources : Bureau of Labor Statistics (États-Unis) ; Banque mondiale, WDI, indicateurs SL.UEM.TOTL.NE.ZS (chômage, estimation nationale) et NY.GDP.MKTP.KD.ZG (croissance du PIB réel).
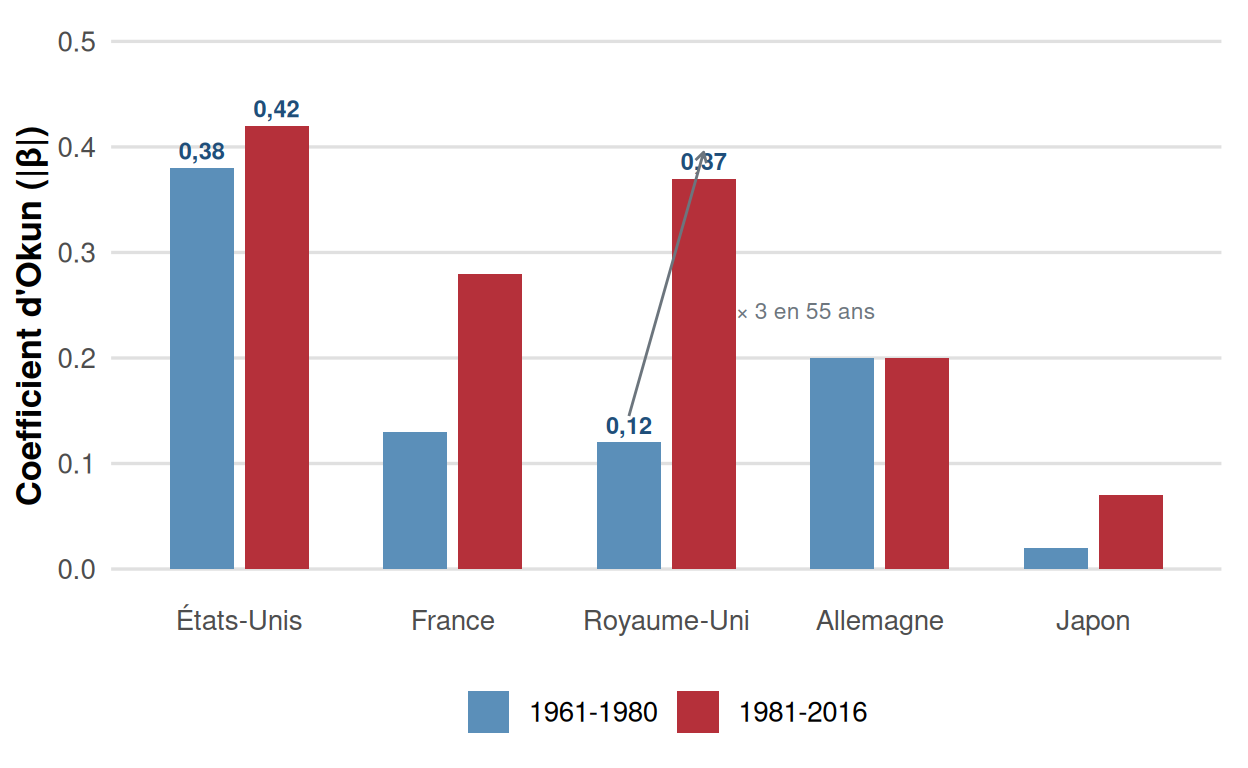
Le coefficient d’Okun n’est pas le même partout : les chiffres réels
Figure 7: Le coefficient d’Okun (valeur absolue, |β|) pour cinq pays sur deux sous-périodes, 1961-1980 et 1981-2016 : les économies à contrats plus flexibles (États-Unis, Royaume-Uni) ajustent davantage l’emploi. Source : Blanchard et Cohen (2017), Macroéconomie, tableau des coefficients d’Okun par pays (repris par CORE, The Economy, 2018).
Blanchard et Cohen (2017), Macroéconomie : coefficients d’Okun estimés par pays et sous-période, 1961-1980 et 1981-2016 (repris par CORE, 2018).
Aux États-Unis, un point de croissance au-dessus de \(\bar g\) réduit le chômage d’environ 0,4 point
Une croissance supérieure de 1 point à \(\bar g\) est associée en moyenne à une baisse d’environ 0,4 point du taux de chômage (\(\beta \approx 0{,}38\) sur 1961-1980, \(0{,}42\) sur 1981-2016).
Ce coefficient mesure la sensibilité du chômage aux fluctuations de l’activité.
Calcul type.\(\beta = 0{,}4\), \(\bar g = 2\,\%\), \(g = 0{,}5\,\%\) : \(\Delta u = -0{,}4 \times (0{,}5 - 2) = +0{,}6\) point. Une croissance positive mais inférieure à \(\bar g\) fait monter le chômage.
D’après Blanchard et Cohen (2017), Chapitre II, Partie 2, §2.2.
Le coefficient d’Okun dépend des institutions du marché du travail
Le coefficient d’Okun n’est pas universel : il dépend de la façon dont les entreprises ajustent l’emploi aux variations de la production, donc de la structure des économies (flexibilité des contrats, législation sur l’embauche et le licenciement).
Une économie où les contrats sont très flexibles ajuste rapidement l’emploi \(\Rightarrow\) coefficient d’Okun plus élevé.
Une économie où l’emploi est plus protégé amortit les chocs de production sur l’emploi \(\Rightarrow\) coefficient d’Okun plus faible.
Cette hétérogénéité entre pays renvoie aux institutions du marché du travail (protection de l’emploi, modèles nationaux : Chapitre III).
Rendez-vous en TD 6
Pour aller plus loin
La séance de TD 6 reprend la critique keynésienne et la loi d’Okun avec des données réelles par pays, et propose la correction du CC1 (évalué en séance 4).
Préparez vos questions sur la demande effective et le calcul du coefficient d’Okun avant la séance.
À retenir
Keynes raisonne en équilibre général : le marché du travail n’est pas autonome.
La demande effective, pas le coût du travail, détermine l’embauche.
Un équilibre de sous-emploi est possible ; le chômage qui en résulte est involontaire.
Loi psychologique fondamentale : la consommation croît moins vite que le revenu. L’épargne dépend du revenu, et c’est le revenu, non le taux d’intérêt, qui égalise épargne et investissement.
Le multiplicateur\(k = 1/(1-c)\) amplifie toute dépense autonome.
Le salaire est à la fois un coût (entreprise) et un revenu (ménage) : baisser les salaires déprime la demande effective.
La politique adaptée est une relance budgétaire et monétaire, pas une baisse du coût du travail.
La loi d’Okun (\(\Delta u = -\beta(g - \bar g)\)) relie empiriquement croissance et variation du chômage.
Pour la prochaine fois
Relire le §2.2 du Chapitre II, Partie 2 (résumé : cours/chap2.qmd)
Préparer le TD 6 : exercices sur la critique keynésienne et le calcul du coefficient d’Okun, et correction du CC1
CM 7 : la courbe de Phillips, du compromis inflation-chômage au NAIRU et aux anticipations rationnelles
Sources : Chapitre II, Partie 2, §2.2 ; Blanchard & Cohen (2017), Macroéconomie.